
海外ノマド生活で「保険どうする問題」に、僕なりの結論(2026年版)
海外を行き来するノマド生活をしていると、
必ず一度はぶつかるのが 「海外で病院に行くとき、保険どうする?」問題 です。
僕自身、マニラのBGCに年の半分くらい滞在する生活を続けています。
短期旅行ではなく、生活ベースの海外滞在になると、
「安さ」だけでなく 現実的に使えるかどうか がかなり重要になります。
この記事では、
僕自身が調べて・考えて・今後使おうとしている
ノマド向けの保険とクレジットカードの考え方を、
できるだけ経験ベースでまとめます。
クレジットカード付帯保険は「最初の安心枠」
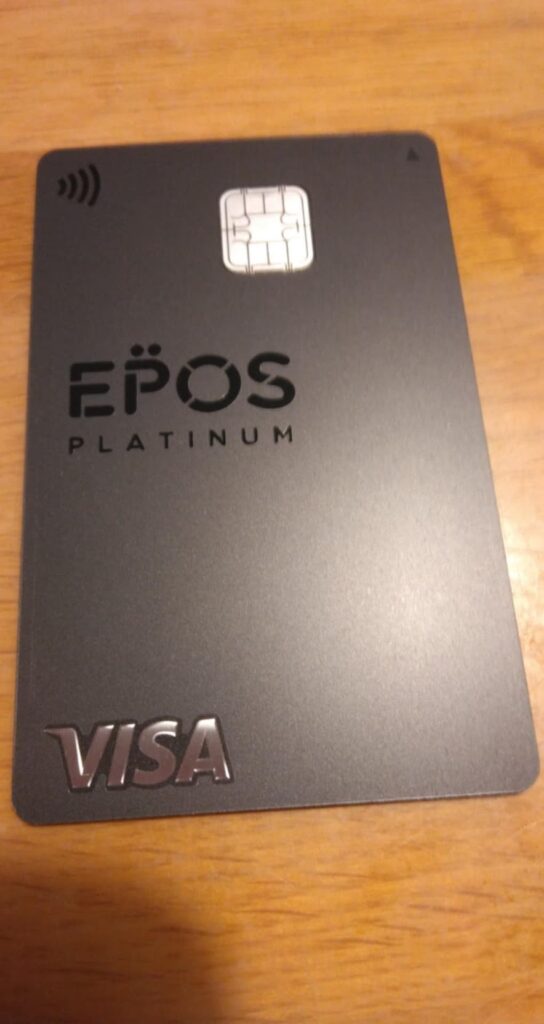
現在、僕が持っているのは エポスプラチナカード です。
海外旅行保険が付帯していて、短期滞在ではとても心強い存在です。
ただ、ノマド目線で見ると限界もあります。
クレカ付帯保険のリアルな位置づけ
- 補償期間は 最大90日
- 短期滞在なら十分
- 5〜6か月の海外滞在には足りない
なので僕の中では、
👉 クレカ付帯保険=最初の90日をカバーする保険
という位置づけです。
PayPayゴールドカードは「今後申し込む予定(かなり本命)」
ここは正直に書いておきます。
PayPayゴールドカードは、まだ申し込んでいません。
ただ、今後申し込む予定で、
現時点では一番おすすめしたいカードだと考えています。
理由はシンプルで、
海外ノマドとの相性がかなりいいからです。
PayPayゴールドをおすすめする理由(数字ベース)
ポイント還元がかなり現実的
- 基本還元:1.5%
- 200円以上の決済でポイント付与
- 年間利用額が一定額を超えると 最大2%還元
僕の場合、
月のカード利用額は 約150,000円前後。
このペースで使うと、
- 年間利用額:約180万円
- 想定ポイント:40,000ポイント以上
という計算になります。
現在の実績(通常のPayPayカード)
ちなみに、
今は PayPayゴールドではなく、通常のPayPayカード を使っています。
それでも、
- 年間ポイント:約 30,000ポイント前後
は実際に貯まっています。
👉 ゴールドに切り替えれば、
自然にポイントが増えるのはほぼ確実だと見ています。
ポイント運用まで含めると、さらに強い
PayPayポイントは、
ポイント運用に回すことができます。
僕の感覚だと、
- 年利:7〜10%前後
は十分狙える印象です。
仮に、
- 年間40,000ポイント
- ポイント運用で回す
とすると、
「使わない現金」より効率がいいケースも普通にあります。
海外ノマドにとって、
現金を減らさずにリターンを積み上げられるのはかなり大きいです。
節約重視なら「国民健康保険」という選択肢もある
意外と知られていませんが、
日本の国民健康保険は海外でも使えます。
ただし、
- 海外では全額立て替え
- 帰国後に書類提出
- 日本基準で一部払い戻し
という仕組みです。
正直な感想としては、
- とにかく 書類が面倒
- 翻訳や記入ミスのストレスがある
なので、
👉 節約最優先の人向け
👉 最終手段
という位置づけです。
手間と安心のバランスが良いのが「SafetyWing」
そこで僕が「これが一番現実的」と感じたのが、
海外ノマド向け保険(SafetyWing) です。
SafetyWingの良いところ
- 出国後でも加入できる
- 月単位で加入・解約できる
- 国をまたいでもそのまま使える
- 世界中の病院で治療 → あとから請求
料金感(40歳の場合)
- 月:約 9,000〜10,500円
- 5〜6か月使っても 約5万円前後
日本の海外旅行保険を
半年まとめて入るより、かなり安いです。
英語が不安でも、正直なんとかなる
よく聞かれるのが、
「英語できないと無理じゃない?」という点。
結論はこれです。
英語ができれば楽。
でも、できなくても翻訳アプリがあれば十分。
病院で必要なのは、
- 腹痛
- 吐き気
- 発熱
- 食あたりっぽい
このレベルの説明です。
保険請求も、
- 領収書
- 診療明細
- オンラインで簡単な入力
だけなので、
日本の役所手続きより圧倒的にラクです。
僕なりの結論:ノマドは「組み合わせ」が正解
今の僕の考えは、かなりシンプルです。
- 最初の90日
→ クレカ付帯保険(エポス/今後はPayPayゴールド) - 90日超の滞在
→ SafetyWingを必要な月だけ加入 - とにかく節約したい場合
→ 国保の海外療養費を検討
この組み合わせが、
コスト・安心・手間のバランスが一番いいと感じています。
まとめ:海外ノマドは「完璧」を目指さなくていい
海外生活の保険は、
- 完璧を目指すと高くなる
- 安さだけを追うと不安が残る
だからこそ、
「これなら困らない」というラインを決めること
が一番大事だと思っています。
月1万円前後で、
「ちょっと体調悪いから病院行こう」と思える安心。
それをどう組み合わせるかが、
ノマド生活を長く続けるコツだと感じています。
The Remote Digital Hubをもっと見る
購読すると最新の投稿がメールで送信されます。


コメントを残す